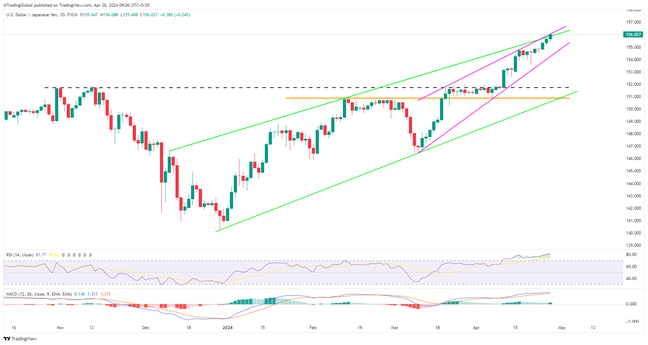
ช่วงต้นวันศุกร์ ความเชื่อมั่นของตลาดยังคงเป็นบวกเล็กน้อย โดยมีทั้งข้อมูลเศรษฐกิจสหรัฐฯ ที่อ่อนแอและการพักขึ้นดอกเบี้ยของธนาคารกลางญี่ปุ่น (BoJ) ในท่าทีผ่อนคลาย ประกอบกับรายงานผลประกอบการที่สดใสจาก Alphabet และ Microsoft อีกปัจจัยที่อาจช่วยหนุนความต้องการลงทุนในสินทรัพย์เสี่ยงคือการที่ไม่มีความตึงเครียดระหว่างจีนกับสหรัฐฯ ในช่วงที่แอนโทนี บลิงเคน รัฐมนตรีว่าการกระทรวงการต่างประเทศสหรัฐฯ เดินทางเยือนจีน
จากปัจจัยดังกล่าว ดอลลาร์สหรัฐยังคงเผชิญแรงกดดันตลอดสัปดาห์ แม้จะรีบาวด์ล่าสุด ขณะที่สกุลเงินหลักอื่นๆ และสินค้าโภคภัณฑ์ที่ไม่รวมทองคำทยอยปรับขึ้น ส่วน EURUSD เตรียมปรับขึ้นเป็นรายสัปดาห์เป็นครั้งที่ 2 ติดต่อกัน ขณะที่ GBPUSD มีโอกาสปิดบวกเป็นรายสัปดาห์ครั้งแรกในรอบ 3 สัปดาห์ อย่างไรก็ตาม USDJPY ทำระดับสูงสุดในรอบหลายปีครั้งใหม่ พร้อมปรับขึ้นต่อเนื่องเป็นสัปดาห์ที่ 4
AUDUSD และ NZDUSD ต่างยุติการปรับตัวลงต่อเนื่อง 2 สัปดาห์ ขณะที่ USDCAD มีแนวโน้มขาดทุนรายสัปดาห์มากที่สุด โดยเป็นสัปดาห์ที่ 2 ติดต่อกันนับตั้งแต่ต้นเดือนธันวาคม 2023
นอกจากนี้ ราคาน้ำมันดิบยังคงแข็งแกร่ง แต่ราคาทองคำหยุดปรับขึ้นต่อเนื่อง 5 สัปดาห์ เนื่องจากตลาดเตรียมรับมือกับดัชนีราคา PCE พื้นฐานของสหรัฐฯ ที่จะประกาศวันนี้ รวมถึงการประชุม FOMC ในสัปดาห์หน้า
ตลาดหุ้นยังคงปรับขึ้นเล็กน้อย แม้วอลล์สตรีทปิดตลาดด้วยภาพรวมที่ไม่สดใส ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ค่อยๆ ปรับตัวสูงขึ้น
ในอีกด้านหนึ่ง BTCUSD และ ETHUSD ยังไม่มีทิศทางที่ชัดเจน และมีแนวโน้มปรับตัวลงต่อเนื่องเป็นสัปดาห์ที่ 4 ขณะที่ SEC สหรัฐฯ ท้าทายมุมมองเชิงบวกต่อตลาดคริปโต
ต่อไปนี้คือความเคลื่อนไหวล่าสุดของสินทรัพย์หลัก:
- น้ำมัน Brent ฟื้นตัวต่อเนื่องจากวันก่อน โดยเคลื่อนไหวอยู่บริเวณ $94.20 เพิ่มขึ้น 0.65% ระหว่างวัน ณ เวลาที่รายงาน
- ทองคำ ปรับขึ้นเล็กน้อยมาอยู่ที่ประมาณ $2,340 ระหว่างที่ราคาปรับขึ้นติดต่อกันเป็นวันที่ 2
- ดัชนีดอลลาร์สหรัฐ เตรียมขาดทุนรายสัปดาห์เป็นครั้งแรกในรอบ 3 สัปดาห์ แม้ล่าสุดเคลื่อนไหวผันผวนใกล้ระดับ 105.60
- วอลล์สตรีท ปิดตลาดปรับลดลงเล็กน้อย แต่หุ้นใน เอเชียแปซิฟิก ขยับขึ้นเล็กน้อย นอกจากนี้ หุ้นยุโรปและสหราชอาณาจักรยังคงปรับขึ้นเล็กน้อยในชั่วโมงแรกของการซื้อขาย
- BTCUSD และ ETHUSD ปรับตัวลงเล็กน้อย โดยอยู่ที่ประมาณ $23,300 และ $1,620 ตามลำดับ ณ เวลาที่เขียน
ดอลลาร์สหรัฐเตรียมรับมือเงินเฟ้อและการประชุม FOMC ของ Fed…
ดัชนีดอลลาร์สหรัฐ (DXY) ร่วงลงแตะระดับต่ำสุดในรอบ 2 สัปดาห์เมื่อวันก่อน หลังตัวเลขผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ไตรมาสแรก (Q1) ของสหรัฐฯ ออกมาไม่สดใส ดัชนีดอลลาร์สหรัฐซึ่งวัดค่าเงินดอลลาร์เทียบกับสกุลเงินหลัก 6 สกุล ไม่ได้ปรับขึ้นตามตัวเลขดัชนีราคา GDP ที่ดีขึ้น ซึ่งบ่งชี้ว่าแรงกดดันด้านราคาในสหรัฐฯ กำลังเพิ่มขึ้น ทั้งนี้ การเคลื่อนไหวในกรอบแคบก่อนการประกาศข้อมูลช่วยให้ DXY ฟื้นตัวจากการปรับลงได้ในช่วงเช้าวันศุกร์
อย่างไรก็ตาม ตัวเลขประมาณการเบื้องต้นของการเติบโตของ GDP สหรัฐฯ ในไตรมาส 1 ปี 2024 อยู่ที่ 1.6% เทียบกับที่คาดการณ์ไว้ 2.5% และตัวเลขก่อนหน้าที่ 3.4% ขณะที่ดัชนีราคาผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) เพิ่มขึ้น 3.1% ในช่วงดังกล่าว เทียบกับตัวเลขก่อนหน้าที่ 1.7% นอกจากนี้ จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกของสหรัฐฯ ลดลงสู่ระดับต่ำสุดในรอบ 9 สัปดาห์ ขณะที่กิจกรรมภาคการผลิตของธนาคารกลางสหรัฐฯ สาขาแคนซัสรายงานตัวเลขต่ำสุดในรอบ 3 เดือน อีกทั้งยอดขายบ้านรอปิดการขายของสหรัฐฯ เพิ่มขึ้นมากที่สุดในปี 2024 โดยเติบโต 3.4% เมื่อเทียบกับเดือนก่อนหน้าในเดือนมีนาคม นอกเหนือจากข้อมูลที่ผสมผสานกันแล้ว ความเห็นเชิงบวกจากเจเน็ต เยลเลน รัฐมนตรีคลังสหรัฐฯ ยังช่วยจำกัดการอ่อนค่าของดอลลาร์สหรัฐหลังจากร่วงลงอย่างหนัก เยลเลนกล่าวเมื่อวันพฤหัสบดีว่า “เศรษฐกิจสหรัฐฯ แสดงการเติบโตอย่างแข็งแกร่งและขับเคลื่อนได้เต็มศักยภาพ” พร้อมเสริมว่าอาจมีการปรับปรุงข้อมูล GDP
แม้ข้อมูลเศรษฐกิจสหรัฐฯ ที่อ่อนแอจะกดดันดอลลาร์สหรัฐ แต่บรรยากาศการลงทุนที่ซบเซาในวอลล์สตรีทและอัตราผลตอบแทนพันธบัตรที่สูงขึ้นก็ช่วยพยุงดอลลาร์ไว้ได้ ตลาดหุ้นสหรัฐฯ ปิดลบจากผลประกอบการของ Meta ที่น่าผิดหวัง ขณะที่ฟิวเจอร์สหุ้นสหรัฐฯ ปรับตัวดีขึ้นในช่วงเช้าวันศุกร์ หลัง Alphabet และ Microsoft เผยผลประกอบการที่แข็งแกร่งกว่าคาดในช่วงค่ำวันพฤหัสบดี
แม้ดอลลาร์สหรัฐจะอ่อนค่าจากข้อมูลเศรษฐกิจที่น่าผิดหวัง แต่ยูโรยังค่อยๆ แข็งค่าขึ้น เนื่องจากความหวังอย่างระมัดระวังยังคงมีอยู่ในกลุ่มประเทศยูโรโซน ข้อมูลเศรษฐกิจล่าสุดจาก “ทวีปเก่า” ที่แข็งแกร่งขึ้น และถ้อยแถลงเชิง Hawkish จากเจ้าหน้าที่ธนาคารกลางยุโรป (ECB) อาจเป็นปัจจัยหนุนให้คู่เงิน EURUSD ฟื้นตัวต่อเนื่องเป็นสัปดาห์ที่ 2 เมื่อวันพฤหัสบดี Fabio Panetta สมาชิกสภาบริหารของ ECB กล่าวว่า จำเป็นต้องประเมินความเสี่ยงที่นโยบายการเงินอาจเข้มงวดเกินไป อย่างไรก็ตาม Isabel Schnabel กรรมการบริหารของ ECB ระบุว่า การลดเงินเฟ้อในช่วงสุดท้ายอาจเป็นไปอย่างยากลำบาก
GBPUSD เคลื่อนไหวตาม EURUSD และมีแนวโน้มปิดบวกในรอบสัปดาห์ โดยได้แรงหนุนจากความเห็นของผู้กำหนดนโยบายที่บ่งชี้ว่าอาจเลื่อนการปรับลดดอกเบี้ยของธนาคารกลางอังกฤษ (BoE) นอกจากนี้ การปรับขึ้นของคู่เงิน Cable ยังได้แรงหนุนจากดัชนีความเชื่อมั่นผู้บริโภค GfK ของสหราชอาณาจักรที่ดีขึ้น โดยอยู่ที่ -19.0 ในเดือนเมษายน เทียบกับตัวเลขคาดการณ์ที่ -20.0 และตัวเลขก่อนหน้าที่ -21
USDJPY พุ่งขึ้น 70 pips ทำสถิติสูงสุดในรอบ 34 ปีอีกครั้งเหนือระดับ 156.00 หลังธนาคารกลางญี่ปุ่น (BoJ) หยุดดำเนินนโยบายโดยมีท่าทีผ่อนคลาย BoJ คงอัตราดอกเบี้ยนโยบายไว้ตามเดิม และส่งสัญญาณพร้อมปรับขึ้นอัตราดอกเบี้ยในอนาคตตามที่คาดไว้ อย่างไรก็ตาม แถลงการณ์ของ BoJ ไม่ได้กล่าวถึงความเป็นไปได้ในการลดการซื้อพันธบัตร ซึ่งอาจบ่งชี้ถึงการเปลี่ยนท่าทีไปสู่นโยบายที่เข้มงวดขึ้นของธนาคารกลางญี่ปุ่น นอกเหนือจากสัญญาณจาก BoJ แล้ว ตัวเลขเงินเฟ้อโตเกียวเดือนเมษายนที่อ่อนกว่าคาดยังช่วยหนุนให้คู่เงินเยนปรับขึ้น เข้าใกล้การทำสถิติสูงสุดในรอบหลายปีอีกครั้ง
AUDUSD มีแนวโน้มทำกำไรรายสัปดาห์สูงสุดนับตั้งแต่ต้นเดือนธันวาคม เนื่องจากแรงกดดันด้านเงินเฟ้อในออสเตรเลียเพิ่มขึ้น ซึ่งช่วยให้เจ้าหน้าที่ธนาคารกลางออสเตรเลีย (RBA) ยืนหยัดกับจุดยืนเชิงเข้มงวดได้ อย่างไรก็ตาม คู่เงินหลักของภูมิภาคแปซิฟิกรายงานดัชนีราคาผู้บริโภค (CPI) ไตรมาส 1 ปี 2024 ที่แข็งแกร่งเมื่อต้นสัปดาห์ ก่อนตัวเลขดัชนีราคาผู้ผลิต (PPI) ของช่วงเวลาดังกล่าวในวันศุกร์จะออกมาดีกว่าคาด
นอกเหนือจากสัญญาณเงินเฟ้อของออสเตรเลียที่ออกมาดีแล้ว ข่าวเชิงบวกต่อการรับความเสี่ยงเกี่ยวกับจีน ซึ่งเป็นตลาดส่งออกรายใหญ่ที่สุดของออสเตรเลีย ยังช่วยหนุนการปรับขึ้นของคู่ AUDUSD ด้วย ทั้งนี้ ความเห็นจากการประชุมระหว่างหวัง อี้ รัฐมนตรีว่าการกระทรวงการต่างประเทศจีน และแอนโทนี บลิงเคน รัฐมนตรีว่าการกระทรวงการต่างประเทศสหรัฐฯ ออกมาในเชิงบวกและส่งผลดีต่อบรรยากาศตลาด เมื่อวันพฤหัสบดี หวัง อี้ กล่าวว่า “ความสัมพันธ์ระหว่างสหรัฐฯ กับจีนมีเสถียรภาพแล้ว แต่ปัจจัยลบกำลังก่อตัวขึ้น” ขณะที่บลิงเคนกล่าวว่าเขาหวังว่าสหรัฐฯ และจีนจะมีความคืบหน้าในข้อตกลงต่างๆ โดยยกประเด็นเฟนทานิล ความสัมพันธ์ทางทหารระหว่างสองประเทศ และความเสี่ยงจาก AI นอกจากนี้ Financial Times (FT) ยังรายงานข่าวว่า สหรัฐฯ สนับสนุนให้พันธมิตรในยุโรปและเอเชียเพิ่มความเข้มงวดในการจำกัดเทคโนโลยีที่เกี่ยวข้องกับชิปในจีน ซึ่งน่าจะกดดันบรรยากาศเปิดรับความเสี่ยงก่อนการประกาศข้อมูลสำคัญของสหรัฐฯ และท้าทายแรงซื้อ AUDUSD
ในทิศทางเดียวกัน NZDUSD ยังได้ประโยชน์จากข้อมูลเศรษฐกิจนิวซีแลนด์ที่ออกมาดีและความหวังเชิงบวกต่อจีน รวมถึงการอ่อนค่าของดอลลาร์สหรัฐฯ จากตัวเลข GDP ของสหรัฐฯ ที่อ่อนแอกว่าคาด
ในอีกด้านหนึ่ง USDCAD ร่วงลงรายสัปดาห์มากที่สุดนับตั้งแต่ต้นเดือนธันวาคม 2023 เนื่องจากน้ำมันดิบ ซึ่งเป็นสินค้าส่งออกสำคัญของแคนาดา ปรับขึ้นอย่างมากสวนทางกับดอลลาร์สหรัฐที่อ่อนค่า อีกทั้งยังได้แรงหนุนจากความเห็นเชิงเข้มงวดของ Tiff Macklem ผู้ว่าการธนาคารกลางแคนาดา (BoC)
น้ำมันดิบยังคงแข็งแกร่งใกล้ระดับสูงสุดในรอบสัปดาห์ โดยได้รับแรงหนุนจากดอลลาร์สหรัฐที่อ่อนค่าลง การลดลงอย่างมากของปริมาณน้ำมันคงคลัง และความกังวลว่าอุปทานจะตึงตัวจากสถานการณ์ในตะวันออกกลาง ทั้งนี้ น้ำมันดิบกำลังมุ่งหน้าสู่การปรับขึ้นรายสัปดาห์มากที่สุดในรอบ 3 สัปดาห์
อีกด้านหนึ่ง ราคาทองคำไม่ได้ปรับขึ้นตามการอ่อนค่าของดอลลาร์สหรัฐ และมีแนวโน้มจะปิดสัปดาห์ด้วยการปรับตัวลงเป็นครั้งแรกในรอบ 6 สัปดาห์ เนื่องจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังคงแข็งแกร่ง ขณะที่ตลาดคาดว่าธนาคารกลางสหรัฐฯ (Fed) จะคงดอกเบี้ยพร้อมส่งสัญญาณเข้มงวดในการประชุม FOMC สัปดาห์หน้า นอกจากนี้ ความกังวลที่ยังไม่แน่นอนเกี่ยวกับความสัมพันธ์ระหว่างสหรัฐฯ กับจีน และความเสี่ยงจากตะวันออกกลาง ยังช่วยให้ XAUUSD เตรียมรับการประกาศผลการประชุมนโยบายการเงินของ Fed ได้ดียิ่งขึ้น
- แนะนำซื้ออย่างมาก: USDCAD, USDJPY, ดอลลาร์สหรัฐ
- แนะนำขายอย่างมาก: AUDUSD, NZDUSD, GBPUSD
- ซื้อ: BTCUSD, ETHUSD, Nasdaq, ทอง
- ขาย: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
ดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (Core PCE) ของสหรัฐฯ จะช่วยกำหนดทิศทางการดำเนินนโยบายของเฟด…
หลังจากเห็นความผันผวนที่เกิดจากธนาคารกลางญี่ปุ่น (BoJ) ในช่วงเช้าวันศุกร์ เทรดเดอร์ที่เน้นโมเมนตัมมีแนวโน้มจะรู้สึกเบื่อในช่วงตลาดยุโรป เนื่องจากไม่มีข้อมูลหรือเหตุการณ์สำคัญ นอกจากสุนทรพจน์ของเจ้าหน้าที่ธนาคารแห่งชาติสวิตเซอร์แลนด์ (SNB) และ ECB อย่างไรก็ตาม ช่วงท้ายวันน่าจับตา เนื่องจากดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (Core PCE) ของสหรัฐฯ จะสะท้อนแรงกดดันด้านราคาในเศรษฐกิจที่ใหญ่ที่สุดในโลก และช่วยให้ธนาคารกลางสหรัฐฯ (Fed) ตัดสินใจในการประชุม FOMC สัปดาห์หน้า เมื่อพิจารณาจากมุมมองเชิงเข้มงวดล่าสุดต่อธนาคารกลางสหรัฐฯ หากเงินเฟ้อไม่อ่อนตัวลงตามที่คาด อาจช่วยให้ดอลลาร์สหรัฐลดการขาดทุนรายสัปดาห์ และท้าทายการฟื้นตัวล่าสุดของสินค้าโภคภัณฑ์ อย่างไรก็ตาม ตัวเลขเงินเฟ้อที่อ่อนแอจะช่วยให้ดอลลาร์สหรัฐเตรียมรับมือกับการหยุดขึ้นดอกเบี้ยของ Fed ที่ส่งสัญญาณเข้มงวดได้ดีขึ้น