Sentimen aset berisiko kehilangan optimisme hari sebelumnya seiring data yang sebagian besar mengecewakan dari kawasan Asia-Pasifik dan konsolidasi menjelang data/peristiwa penting pekan ini dari Zona Euro dan AS.
Dolar AS mulai mendapat minat beli dan berbalik dari kerugian awal pekan, tetapi tidak memiliki momentum kenaikan di tengah data lapis kedua yang kurang mengesankan. Sementara itu, komoditas dan imbal hasil obligasi Treasury AS masih tertekan, sedangkan ekuitas bergerak naik.
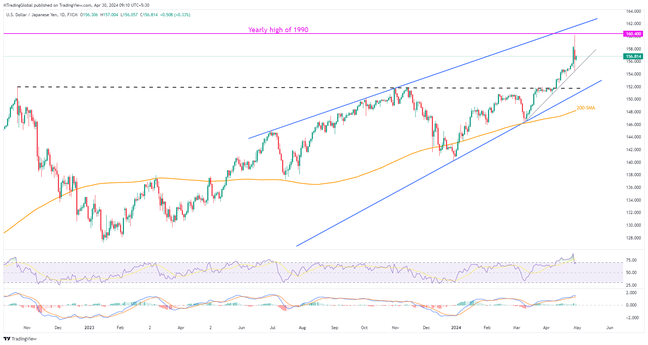
EURUSD dan GBPUSD jeda setelah kenaikan baru-baru ini, sementara USDJPY kembali menguat menuju level tertinggi dalam 34 tahun setelah berbalik dari level tersebut sehari sebelumnya.
Sejalan dengan itu, AUDUSD dan NZDUSD mencatat kerugian, sedangkan USDCAD memantul dari level terendah dalam tiga minggu.
Beralih ke kripto, ETHUSD masih tertekan untuk hari kedua berturut-turut menyusul kabar bahwa SEC AS telah memeriksa status Ethereum sebagai sekuritas sejak Maret 2023. Selain itu, BTCUSD berbalik melemah setelah pulih pada awal pekan dari level terendah dalam dua pekan, meskipun ETF BTC dan ETH mulai diperdagangkan di Hong Kong.
Berikut adalah pergerakan terbaru aset-aset utama:
- Minyak Brent masih tertekan selama dua hari berturut-turut, turun 0,30% pada perdagangan intraday dan terakhir berada di sekitar $77,70.
- Emas mencatat kerugian intraday terbesar dalam sepekan, dengan harga terkini di sekitar $2,320.
- Indeks USD mendapat minat beli untuk berbalik menghapus kerugian sejak awal pekan, berada di dekat 105,95 saat berita ini ditulis.
- Wall Street ditutup menguat tipis sementara saham Asia-Pasifik naik sedikit. Selain itu, saham Eropa dan Inggris bergerak beragam pada jam perdagangan awal.
- BTCUSD dan ETHUSD mencatat penurunan intraday hingga sekitar $63,300 dan $3,170 pada saat ini.
Dolar AS berusaha memulihkan diri…
Dolar AS mengawali pekan dengan melemah di tengah rilis data aktivitas lapis kedua yang mengecewakan dan optimisme yang berhati-hati menjelang katalis utama pekan ini. Imbal hasil obligasi Treasury AS juga turun sehingga menambah tekanan terhadap USD, di tengah kekhawatiran bahwa data FOMC dan ketenagakerjaan AS pekan ini akan mengecewakan, terutama karena ekspektasi terhadap data dan agenda tersebut sangat tinggi. Pada Senin, Indeks Bisnis Manufaktur Fed Dallas AS turun ke level terendah dalam tiga bulan, yakni -14.5, dari rilis sebelumnya sebesar -14.4.
Selain faktor-faktor yang telah disebutkan, meredanya ketegangan geopolitik di Timur Tengah turut menekan Dolar AS. Bersama musim laporan keuangan AS yang positif, hal ini mendorong indeks-indeks Wall Street. Namun, harga emas gagal menguat meski Dolar AS melemah, di tengah beragam kekhawatiran terhadap ekonomi Asia, wilayah dengan konsumen emas terbesar di dunia. Demikian pula, meredanya kekhawatiran akan ketatnya pasokan energi dan kemungkinan melemahnya permintaan minyak dari Asia menekan harga minyak mentah. Perlu dicatat, kabar bahwa AS melonggarkan sebagian sanksi terhadap bank-bank Rusia untuk transaksi minyak juga turut menekan harga minyak mentah.
Sebelumnya, Jepang merilis sejumlah data ekonomi, tetapi hasil yang beragam gagal memperpanjang penurunan dari level tertinggi dalam 34 tahun yang terjadi pada hari sebelumnya. Perdagangan Ritel Jepang melambat, Tingkat Pengangguran tidak berubah, sementara Produksi Industri naik secara bulanan tetapi turun secara tahunan pada Maret. Perlu dicatat, diplomat mata uang utama negara tersebut, Masato Kanda, menyebut perlunya mengambil tindakan yang tepat di pasar valuta asing, tetapi tidak mampu membendung pelemahan Yen. Selain itu, Dana Moneter Internasional (IMF) menilai otoritas Jepang berkomitmen penuh terhadap rezim nilai tukar yang fleksibel, seraya menambahkan, “Depresiasi Yen mencerminkan perbedaan suku bunga dan faktor-faktor lainnya.”
IMF juga menyatakan bahwa ekonomi Asia-Pasifik sedang menuju soft landing, sembari menyebutkan pertumbuhan ekonomi China yang melambat dari 5,2% pada 2023 menjadi 4,6% pada 2024 dan 4,1% pada 2025. Selain komentar IMF, data aktivitas Beijing yang beragam turut membalikkan optimisme pada awal pekan dan mendukung rebound Dolar AS. Dari sisi data, indikator resmi sektor manufaktur China, yaitu PMI Manufaktur NBS untuk April, turun menjadi 50,4 dari 50,8, dibandingkan perkiraan 50,3. Sementara itu, PMI Caixin naik menjadi 51,4, dibandingkan perkiraan pasar 51,0 dan angka sebelumnya 51,1. Selain itu, PMI Non-Manufaktur NBS untuk bulan tersebut juga turun menjadi 51,2, dibandingkan konsensus analis sebesar 52,2 dan rilis sebelumnya sebesar 53,0.
PMI China yang lesu dan pertumbuhan Penjualan Ritel Australia yang mengecewakan pada Maret—turun dari 0,2% menjadi -0,4% secara bulanan—menekan AUDUSD dan menjadikan Dolar Australia (AUD) mata uang dengan kinerja terburuk di antara mata uang G10. Senada, Keyakinan Bisnis ANZ Selandia Baru untuk April turun menjadi 14,9% dari 22,9%, sementara Prospek Aktivitas melemah menjadi 14,3% dari 22,5%. Data ini, bersama katalis yang mengecewakan dari China dan Australia, turut menekan pasangan NZDUSD.
Di tempat lain, menurut Indeks Harga Toko British Retail Consortium (BRC), harga di toko-toko Inggris tumbuh lebih lambat sejak Desember 2021, dengan kenaikan tahunan sebesar 0,8% pada April dibandingkan 1,3% sebelumnya. Harga barang nonpangan juga tercatat memburuk, turun 0,6% secara tahunan. Ini merupakan angka negatif pertama sejak Oktober 2021. Perkembangan tersebut, bersama dengan pemulihan korektif Dolar AS, mendorong pasangan GBPUSD turun dari level tertinggi dalam dua pekan.
EURUSD juga menghapus kenaikan awal pekan di tengah penguatan Dolar AS secara keseluruhan dan sikap hati-hati menjelang rilis data awal PDB kuartal I zona euro dan angka awal inflasi utama bulan April hari ini. Tekanan turun pada Euro juga dapat berasal dari data inflasi Jerman sehari sebelumnya yang lebih rendah dari perkiraan serta komentar dovish dari pejabat Bank Sentral Eropa (ECB). Pada hari Senin, Wakil Presiden ECB Luis de Guindos mengatakan bahwa ECB berada di jalur yang tepat dalam mengendalikan inflasi. Senada dengan itu, anggota Dewan Pengatur ECB sekaligus Kepala Bank Sentral Belanda Klaas Knot mengatakan bahwa ia semakin yakin inflasi akan turun, seraya menambahkan, “Pemangkasan suku bunga pada Juni realistis.”
- Beli kuat: USDCAD, USDJPY, Dolar AS
- Jual kuat: AUDUSD, NZDUSD, GBPUSD
- Beli: BTCUSD, ETHUSD, Nasdaq, Emas
- Jual: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
Kalender ekonomi Jerman dan Uni Eropa menjadi fokus…
Beragam data utama dari Jerman dan Zona Euro akan memberi kesibukan bagi trader momentum setelah awal pekan yang lambat. Data kelas menengah dari AS juga penting untuk dicermati.
Meski demikian, rilis awal PDB Jerman dan Uni Eropa untuk kuartal I 2024, bersama dengan data awal inflasi Zona Euro bulan April, akan menjadikan EURUSD pasangan utama yang perlu dicermati hari ini. Seiring meningkatnya kekhawatiran akan “soft landing” di kawasan tersebut dan sikap dovish ECB, pasangan Euro kemungkinan akan terus melemah, kecuali data yang dijadwalkan memberikan kejutan positif—hal yang kecil kemungkinannya.
Di sisi lain, Indeks Manajer Pembelian Chicago untuk April, Indeks Harga Perumahan untuk Februari, dan Indeks Harga Rumah S&P/Case-Shiller untuk bulan tersebut juga akan memengaruhi likuiditas pasar. Meski demikian, data AS kemungkinan tidak akan banyak menyita perhatian menjelang FOMC pada Rabu.
Semoga keberuntungan menyertai trading Anda!